신발통계자료
| 제목 | [통계]산업연관표를 통해 바라본 가죽·신발산업의 주요 산업동향과 구조적 변화 | ||
| 작성일 | 2026-11-06 | 조회수 | 24 |
[통계]산업연관표를 통해 바라본 가죽·신발산업의 주요 산업동향과 구조적 변화
2026-11-06 24
산업연관표를 통해 바라본
가죽·신발산업의 주요 산업동향과 구조적 변화
자료 : 산업통상부·산업연구원, 「산업통계분석시스템(ISTANS)」에서 인용
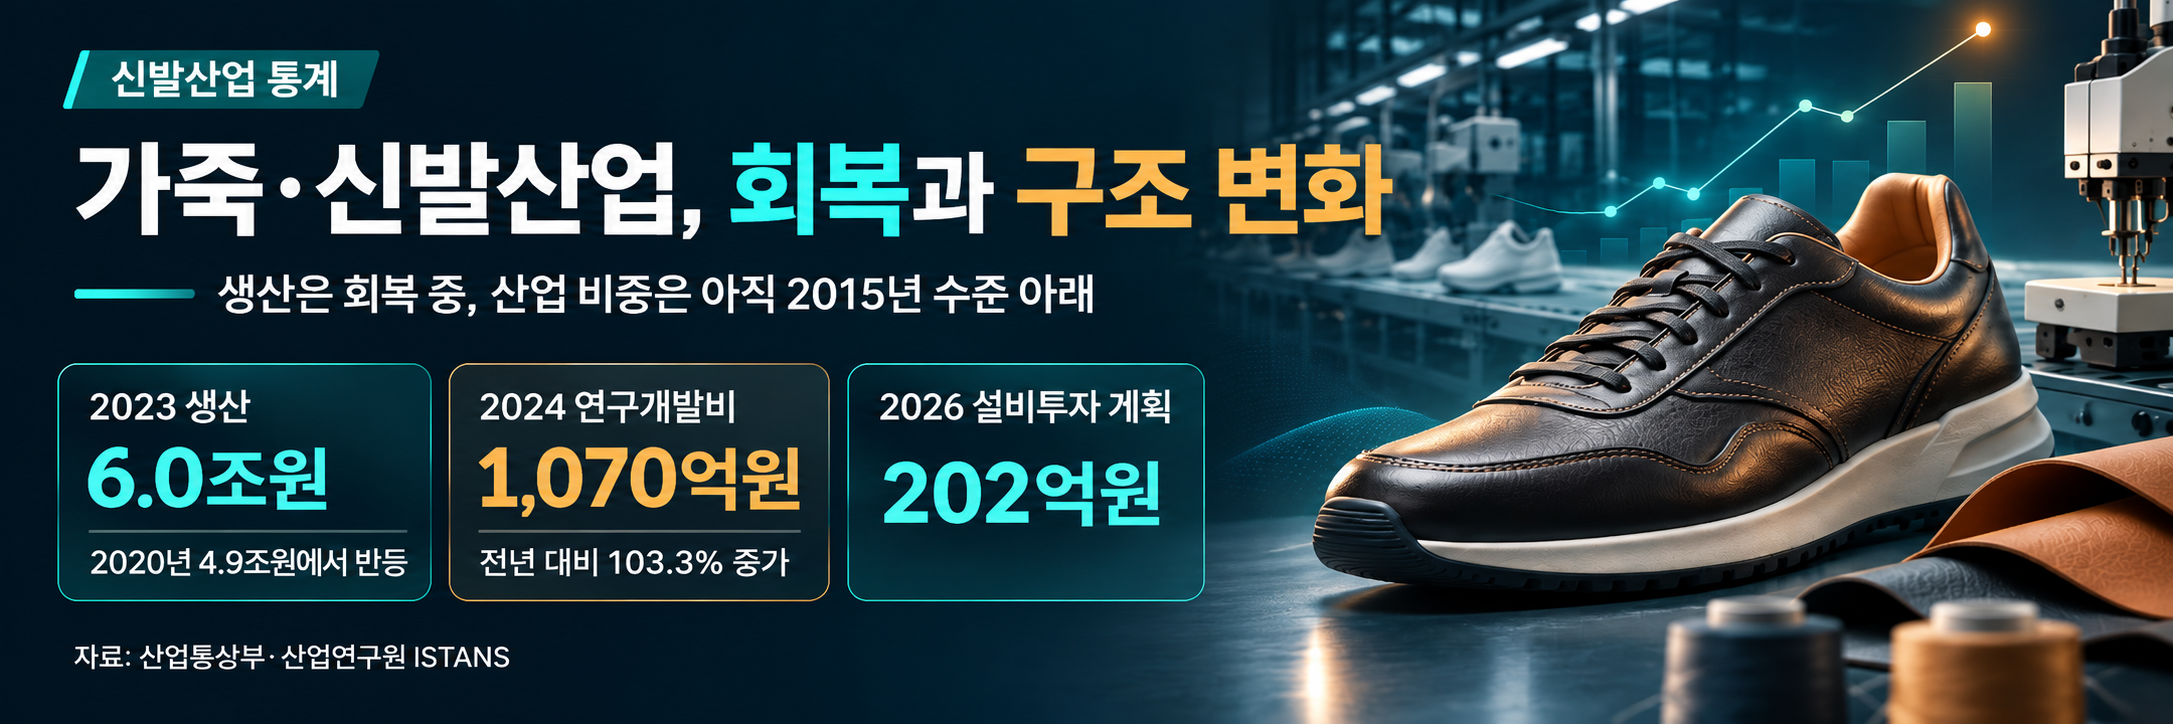
가죽·신발산업은 오랜 기간 축적된 제조기술과 생산 기반을 바탕으로 발전해 온 전통 제조업의 한 분야로, 산업구조의 고도화와 글로벌 생산환경 변화에 따라 새로운 전환기를 맞이하고 있음.
이번 통계칼럼에서는 산업통상부·산업연구원의 「산업통계분석시스템(ISTANS)」 자료를 활용하여 국내 가죽·신발산업의 생산 규모와 비중, 부가가치, 수요구조, 설비투자 및 연구개발·기술 현황 등을 종합적으로 살펴보고자 함.
특히 주요 통계지표의 변화 추이를 통해 국내 가죽·신발산업의 산업적 위상과 시장환경, 투자활동 및 기술혁신 기반을 객관적으로 파악하고, 향후 산업 경쟁력 강화와 고부가가치화를 위한 기초자료로 활용할 수 있음.
1.1 국내경기동향 — 가죽·신발산업
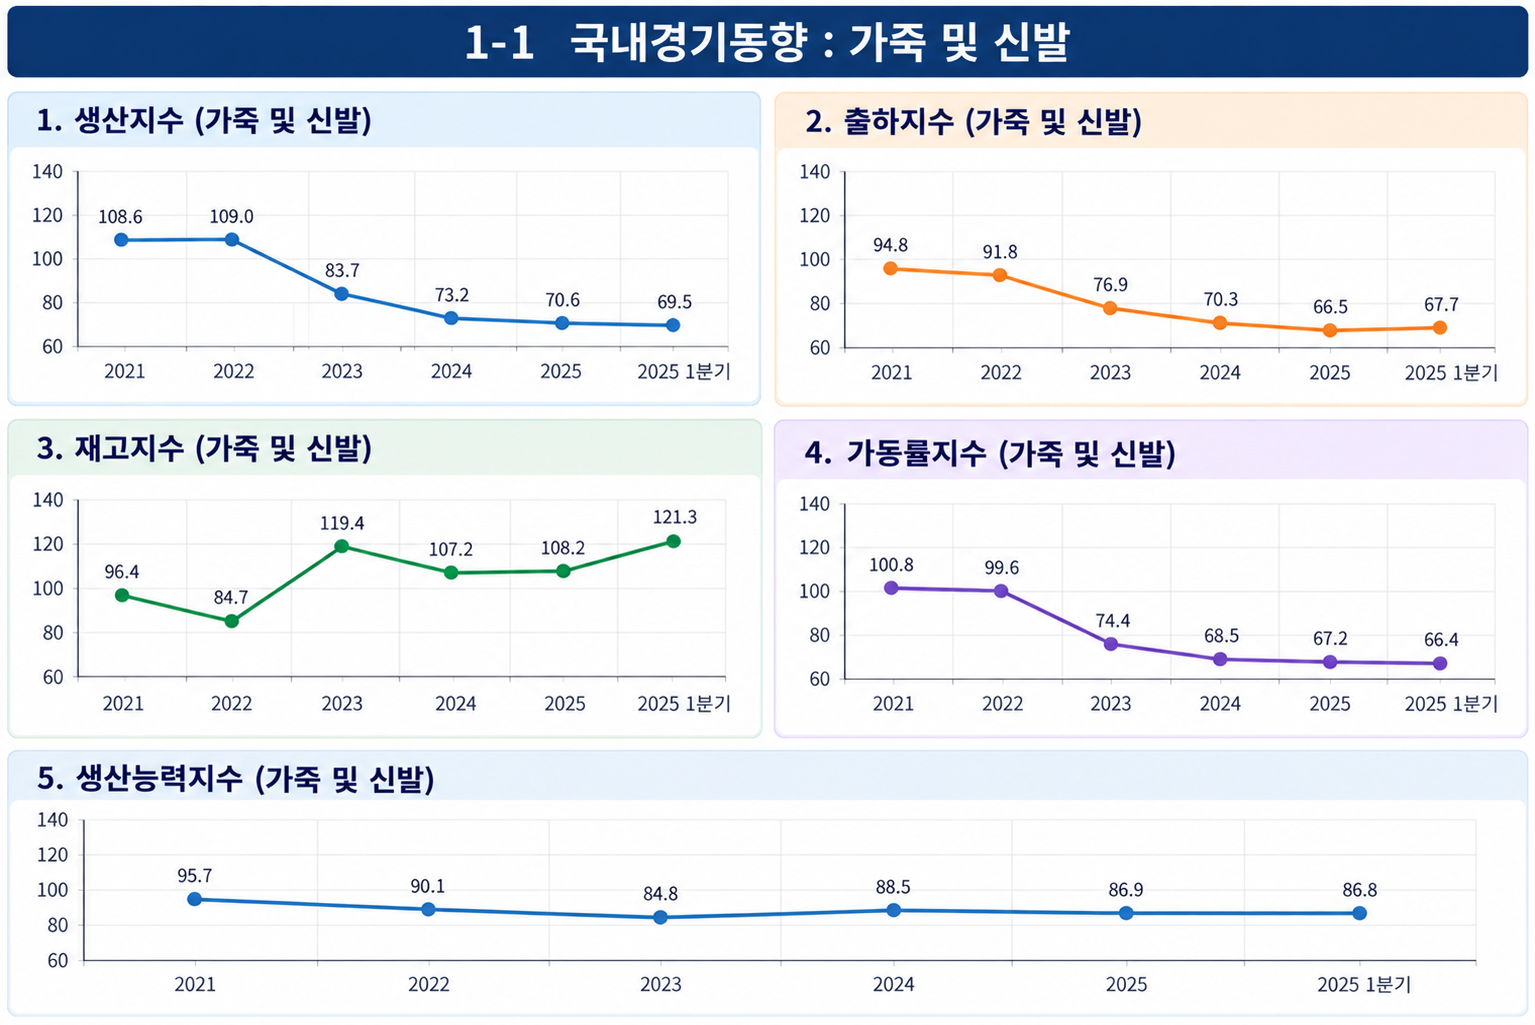
국내 가죽·신발산업의 경기동향은 생산지수, 출하지수, 재고지수, 가동률지수 및 생산능력지수 등 주요 지표를 통해 파악할 수 있음. 각 지표는 생산활동과 제품 출하, 재고 수준 및 생산설비의 운영 상황을 나타내며, 산업의 경기 흐름을 분석하는 기초자료로 활용되고 있음.
생산지수는 일정 기간 동안 가죽·신발산업의 생산활동 변화를 나타내는 지표로, 산업의 생산 규모가 기준시점 대비 어느 수준에 있는지를 보여줌. 출하지수는 생산된 제품의 출하 동향을 나타내며, 생산지수와 함께 산업의 공급 및 판매 흐름을 파악하는 데 활용할 수 있음.
재고지수는 생산 이후 출하되지 않은 제품의 재고 수준을 나타내는 지표임. 생산 및 출하 동향과 비교하여 재고의 증감 여부를 살펴볼 수 있으며, 생산활동과 수요 간의 관계를 파악하는 데 참고할 수 있음.
가동률지수는 생산설비의 가동 수준을 나타내며, 생산능력지수는 산업이 보유한 생산설비의 생산 가능 수준을 보여주는 지표임. 두 지표를 함께 살펴봄으로써 생산설비의 활용 정도와 생산 기반의 변화를 파악할 수 있음.
가죽·신발산업의 경기동향은 개별 지표의 변화뿐 아니라 생산, 출하, 재고 및 설비 관련 지표 간의 관계를 종합적으로 검토할 필요가 있음. 특히 생산과 출하의 변화, 재고 수준의 증감, 생산설비의 가동 및 생산능력 변화는 산업의 단기적인 경기 흐름과 생산활동의 구조적 변화를 파악하는 주요 통계적 근거로 활용될 수 있음.
1.2 생산 — 가죽·신발산업
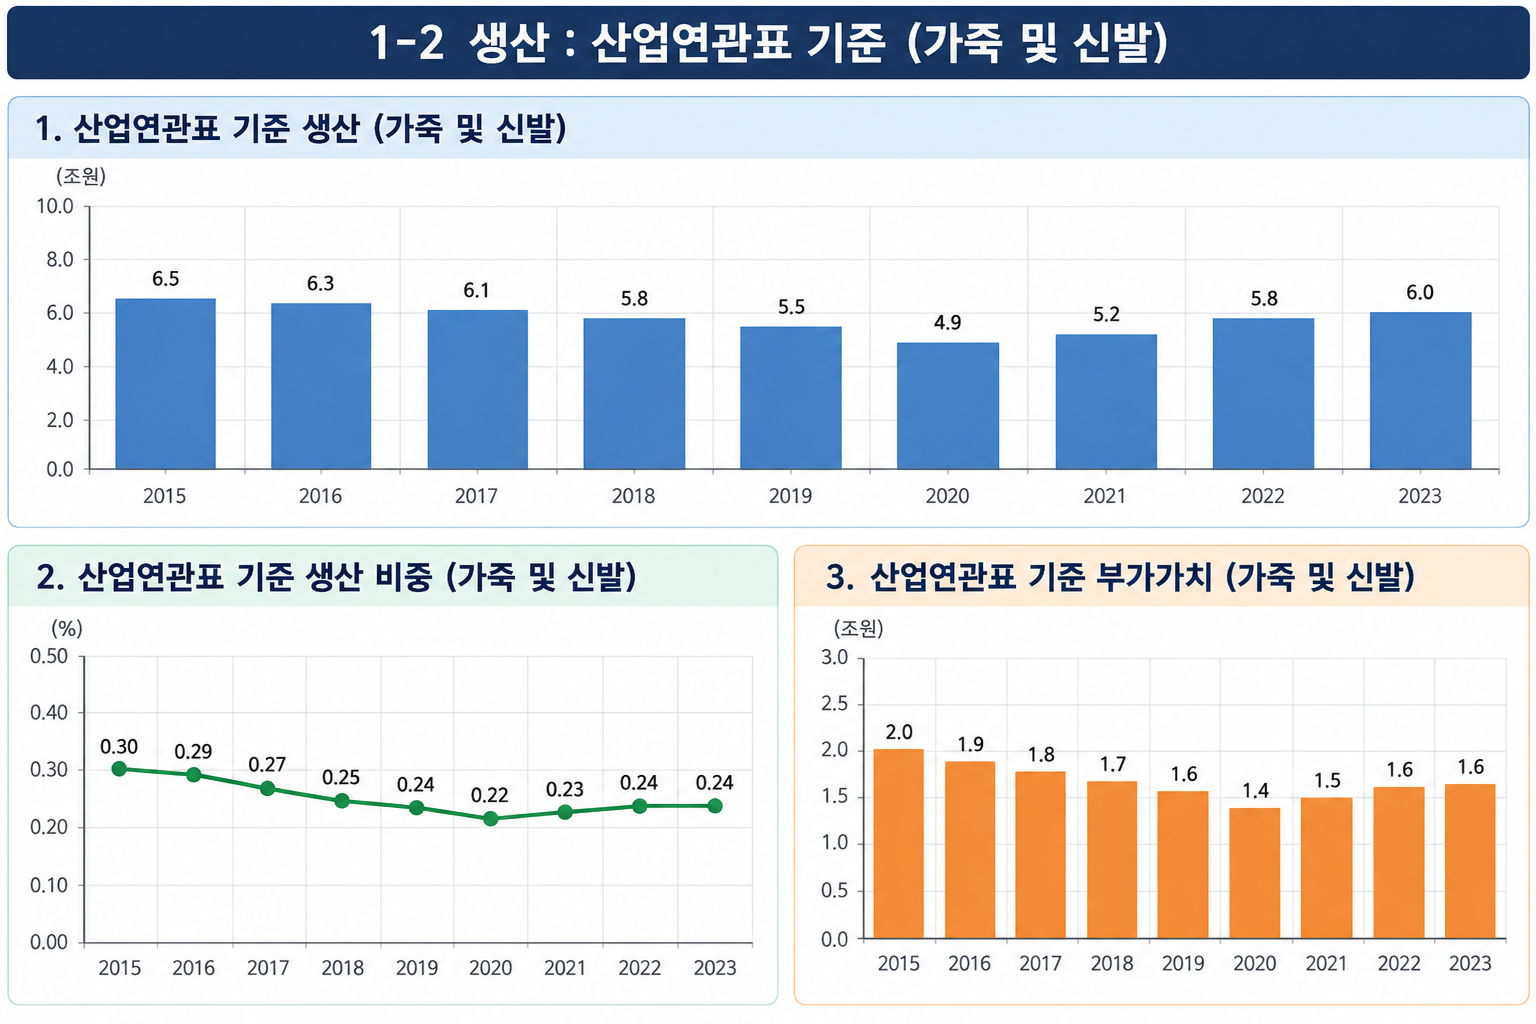
국내 가죽·신발산업의 생산 규모는 산업연관표 기준 2015년 6.5조 원에서 2020년 4.9조 원으로 감소한 이후 2023년 6.0조 원으로 회복되는 추세를 보임. 2015년부터 2020년까지 생산 규모가 지속적으로 축소되었으며, 2021년 이후에는 점진적인 증가세를 나타냄.
생산 비중은 2015년 0.30%에서 2020년 0.22%로 하락하였으며, 2021년 0.23%, 2022년과 2023년에는 각각 0.24%를 기록함. 생산 규모의 회복에도 불구하고 전체 산업에서 차지하는 비중은 2015년 수준을 회복하지 못한 것으로 나타남.
부가가치는 2015년 2.0조 원에서 2020년 1.4조 원으로 감소한 이후 2021년 1.5조 원, 2022년과 2023년에는 각각 1.6조 원을 기록함. 생산 규모와 유사하게 2020년을 저점으로 회복세를 보였으나, 2023년 부가가치는 2015년 대비 20.0% 낮은 수준을 유지하고 있음.
종합적으로 가죽·신발산업은 2020년 이후 생산과 부가가치가 회복되는 흐름을 보이고 있으나, 생산 규모와 산업 내 비중 모두 2015년 수준에는 미치지 못하고 있음. 이는 생산활동의 회복과 별개로 산업 전체에서 차지하는 상대적 비중은 여전히 낮은 수준에 머물러 있음을 보여줌.
1.3 수요 — 가죽·신발산업
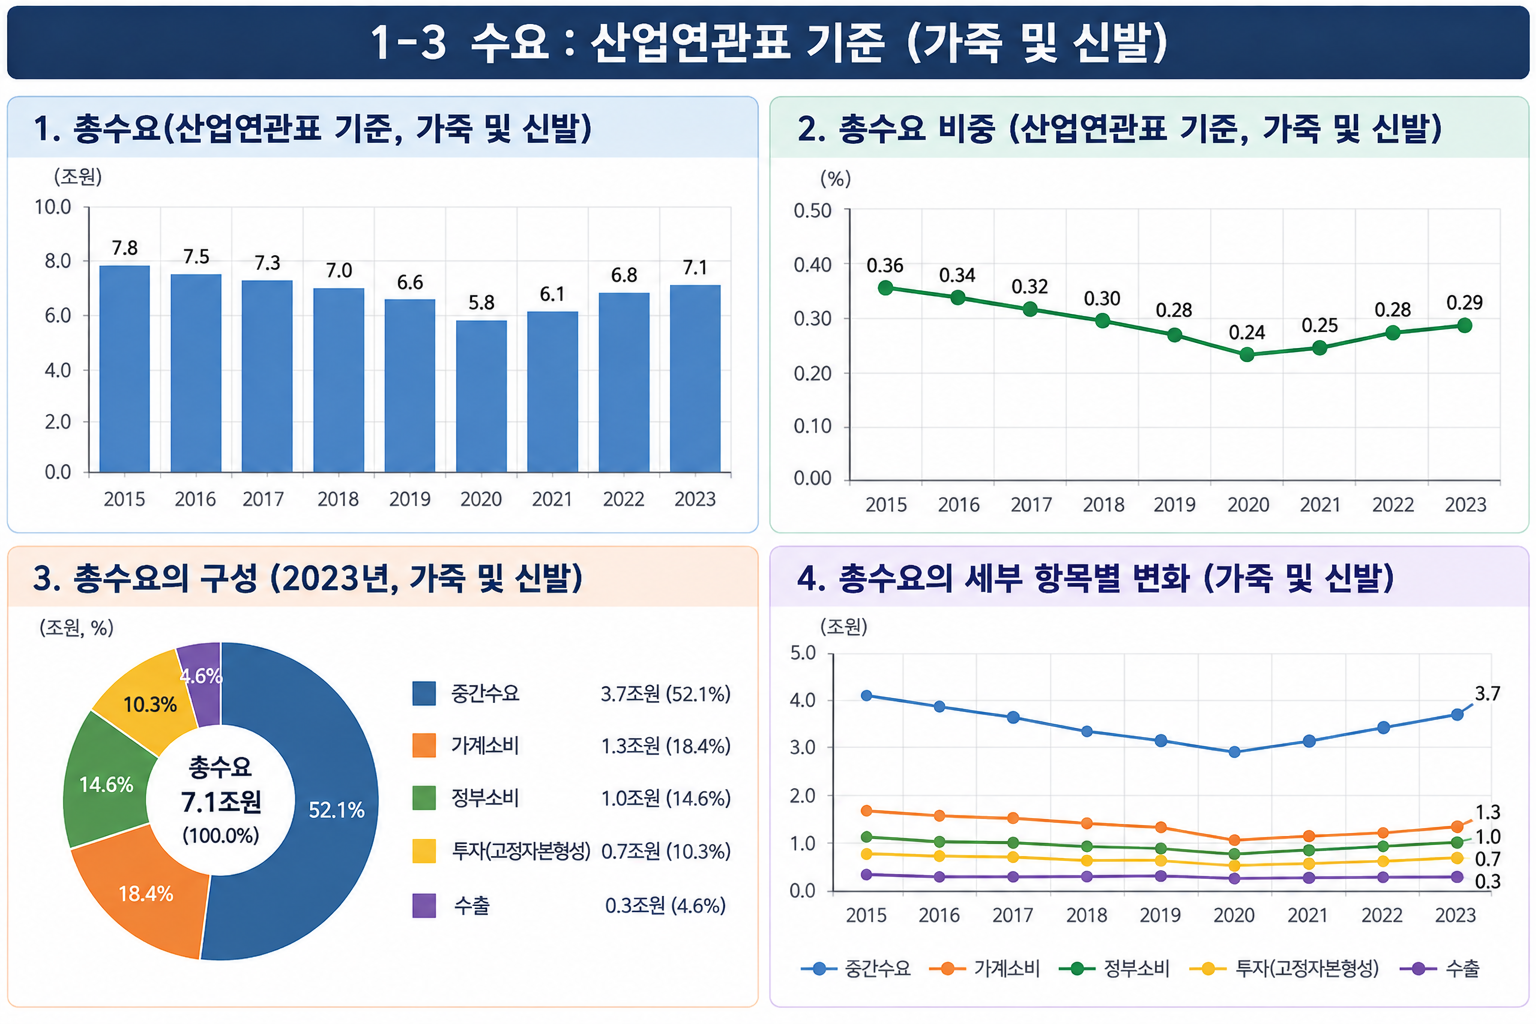
국내 가죽·신발산업의 총수요 규모는 산업연관표 기준 2015년 7.8조 원에서 2020년 5.8조 원으로 감소한 이후 2023년 7.1조 원으로 회복되는 추세를 보임. 2015년부터 2020년까지 지속적인 감소세를 나타냈으며, 2021년 6.1조 원, 2022년 6.8조 원, 2023년 7.1조 원으로 증가하였으나 2015년 수준에는 미치지 못하고 있음.
전체 산업에서 가죽·신발산업이 차지하는 총수요 비중은 2015년 0.36%에서 2020년 0.24%로 하락한 이후 2021년 0.25%, 2022년 0.28%, 2023년 0.29%로 상승함. 총수요 규모와 비중 모두 2020년을 저점으로 회복세를 보이고 있으나, 산업 전체에서 차지하는 상대적 비중은 과거보다 낮은 수준을 유지하고 있음.
2023년 총수요 7.1조 원의 구성은 중간수요가 3.7조 원으로 전체의 52.1%를 차지하며 가장 높은 비중을 나타냄. 이어 가계소비 1.3조 원(18.4%), 정부소비 1.0조 원(14.6%), 투자 0.7조 원(10.3%), 수출 0.3조 원(4.6%) 순으로 나타남. 중간수요가 전체 수요의 절반 이상을 차지하는 구조로, 산업 내 생산활동과 연계된 수요의 비중이 상대적으로 높게 나타남.
수요 항목별 변화 추이를 살펴보면 중간수요는 2015년 약 4.1조 원에서 2020년 약 2.9조 원으로 감소한 이후 2023년 3.7조 원으로 증가함. 가계소비 역시 2015년 약 1.7조 원에서 2020년 약 1.1조 원으로 감소한 후 2023년 1.3조 원으로 회복되는 흐름을 보임. 정부소비와 투자 수요는 상대적으로 완만한 변화를 나타냈으며, 수출은 전체 수요에서 낮은 비중을 유지하고 있음.
종합적으로 가죽·신발산업의 총수요는 2020년 이후 회복세를 나타내고 있으나, 총수요 규모와 산업 내 비중은 2015년 수준을 회복하지 못하고 있음. 또한 중간수요 중심의 수요구조가 유지되고 있어 관련 산업의 생산활동 변화가 가죽·신발산업의 수요 흐름과 밀접하게 연관될 수 있음을 보여줌.
1.4 투자 — 가죽·신발산업
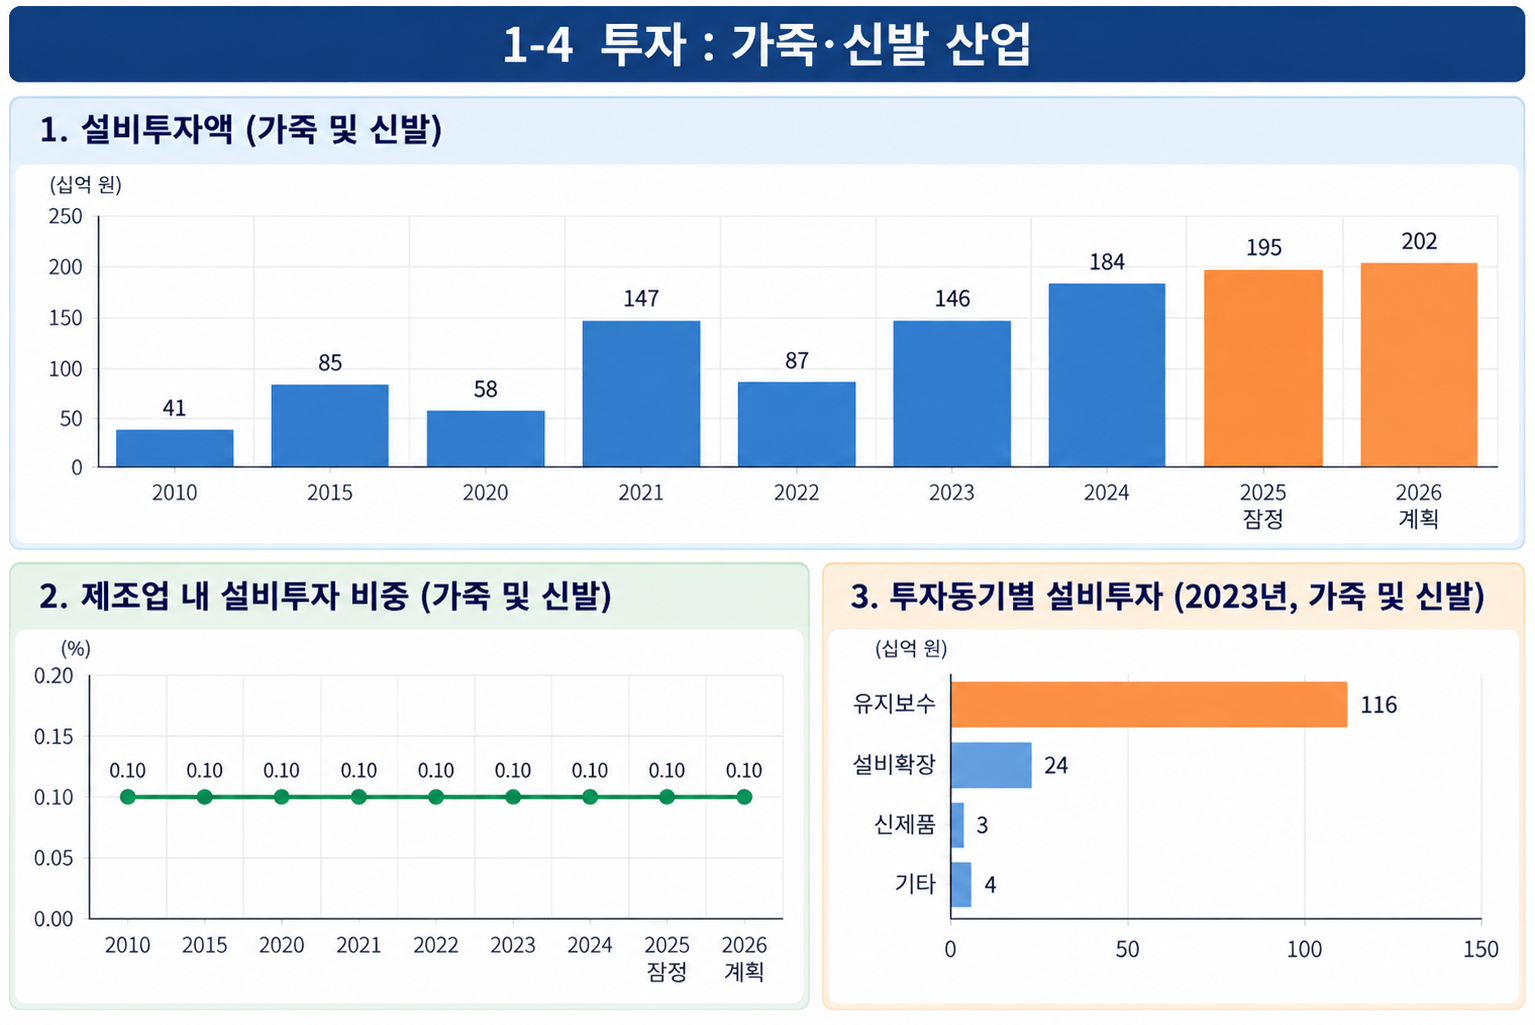
국내 가죽·신발산업의 설비투자 규모는 2010년 41억 원에서 2015년 85억 원으로 증가한 이후 2020년 58억 원으로 감소함. 2021년에는 147억 원으로 크게 증가하였으나 2022년 87억 원으로 감소하였으며, 2023년 146억 원, 2024년 184억 원으로 다시 증가하는 추세를 보임.
2025년 설비투자 잠정치는 195억 원, 2026년 계획치는 202억 원으로 나타남. 2024년 이후 설비투자 규모는 지속적인 증가 흐름을 보이고 있으며, 2026년 계획치는 2024년 실적 대비 약 9.8% 높은 수준임. 다만 2025년과 2026년 수치는 각각 잠정치와 계획치로, 향후 실제 투자 실적과 차이가 발생할 수 있음.
제조업 내 가죽·신발산업의 설비투자 비중은 2010년부터 2026년까지 전 기간 0.1% 수준을 유지하는 것으로 나타남. 설비투자 금액은 연도별로 변동하고 있으나, 제조업 전체 설비투자에서 차지하는 비중은 큰 변화 없이 낮은 수준을 유지하고 있음.
2023년 투자동기별 설비투자 현황을 살펴보면 유지보수 목적의 투자가 116억 원으로 가장 높은 비중을 차지함. 이어 설비확장 24억 원, 기타 4억 원, 신제품 3억 원 순으로 나타났으며, 자동화·생력화, 에너지·환경 및 연구개발 목적의 투자는 각각 0억 원으로 표시됨.
유지보수 목적의 투자가 전체 설비투자의 약 79.5%를 차지하고 있어, 신규 생산능력 확대보다는 기존 생산설비의 유지와 개선을 중심으로 투자가 이루어지고 있는 것으로 나타남. 설비확장 목적의 투자는 약 16.4% 수준으로, 생산능력 확대를 위한 투자 비중은 상대적으로 낮게 나타남.
종합적으로 가죽·신발산업의 설비투자는 2022년 이후 증가하는 흐름을 보이고 있으나, 제조업 전체에서 차지하는 투자 비중은 0.1% 수준에 머물러 있음. 또한 투자동기별로는 유지보수 중심의 투자구조가 뚜렷하게 나타나고 있어, 기존 생산 기반의 유지와 설비 개선에 투자가 집중되고 있음을 확인할 수 있음.
1.5 연구개발·기술 — 가죽·신발산업
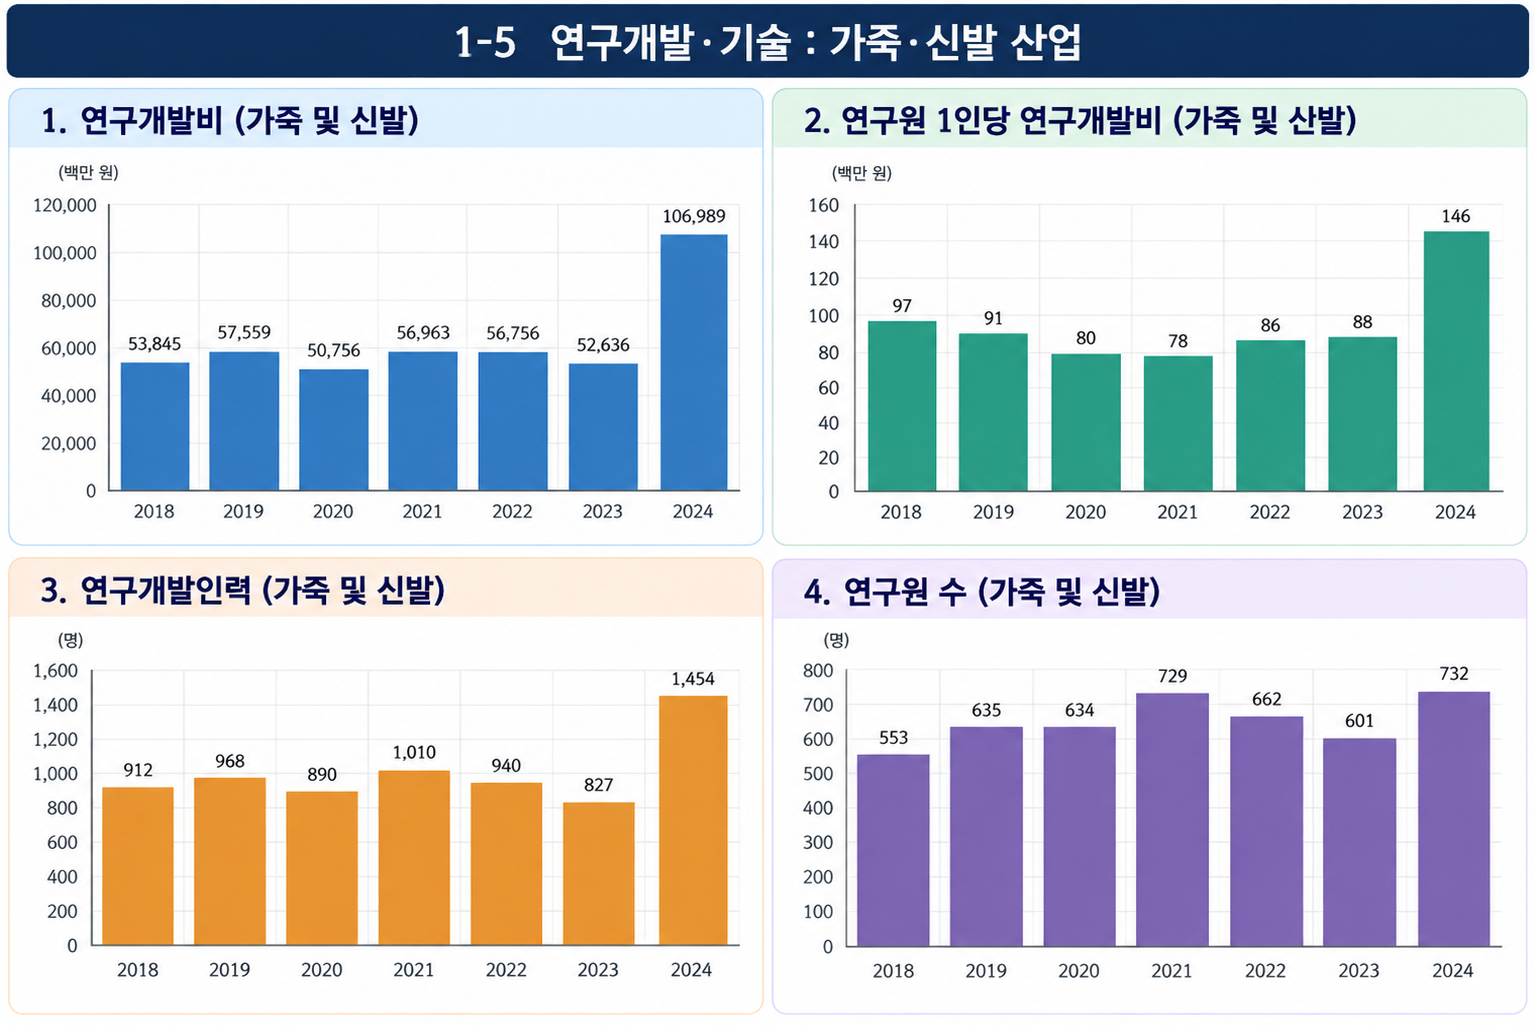
국내 가죽·신발산업의 연구개발비는 2018년 538억 4,500만 원에서 2019년 575억 5,900만 원으로 증가한 이후 2020년 507억 5,600만 원으로 감소함. 2021년에는 569억 6,300만 원으로 회복되었으나, 2022년 567억 5,600만 원, 2023년 526억 3,600만 원으로 감소세를 보임. 2024년에는 1,069억 8,900만 원을 기록하여 전년 대비 약 103.3% 증가하였으며, 조사 기간 중 가장 높은 수준을 나타냄.
연구원 1인당 연구개발비는 2018년 9,700만 원에서 2020년 8,000만 원, 2021년 7,800만 원으로 감소함. 이후 2022년 8,600만 원, 2023년 8,800만 원으로 소폭 증가하였으며, 2024년에는 1억 4,600만 원으로 크게 증가함. 이는 전년 대비 약 65.9% 증가한 수준으로, 연구원 1인당 연구개발 투자 규모가 확대된 것으로 나타남.
연구개발인력은 2018년 912명에서 2019년 968명으로 증가한 이후 2020년 890명으로 감소함. 2021년에는 1,010명으로 증가하였으나 2022년 940명, 2023년 827명으로 감소세를 보임. 2024년에는 1,454명으로 전년 대비 약 75.8% 증가하여 조사 기간 중 가장 높은 수준을 기록함.
연구원 수는 2018년 553명에서 2019년 635명, 2020년 634명, 2021년 729명으로 증가하는 흐름을 보임. 이후 2022년 662명, 2023년 601명으로 감소하였으나, 2024년에는 732명으로 증가함. 2024년 연구원 수는 전년 대비 약 21.8% 증가하였으며, 2018년과 비교하면 약 32.4% 증가한 수준임.
종합적으로 가죽·신발산업의 연구개발 관련 지표는 2018년부터 2023년까지 증감을 반복하였으나, 2024년에는 연구개발비와 연구개발인력, 연구원 수가 모두 증가하는 특징을 보임. 특히 연구개발비 증가율이 연구원 수 증가율을 상회하면서 연구원 1인당 연구개발비도 크게 상승함. 이는 2024년 가죽·신발산업의 연구개발 투자 규모와 인적 기반이 동시에 확대되었음을 보여주며, 향후 기술개발 활동과 산업 경쟁력 변화를 살펴보는 주요 지표로 활용할 수 있음
1.6 물가 — 가죽·신발산업
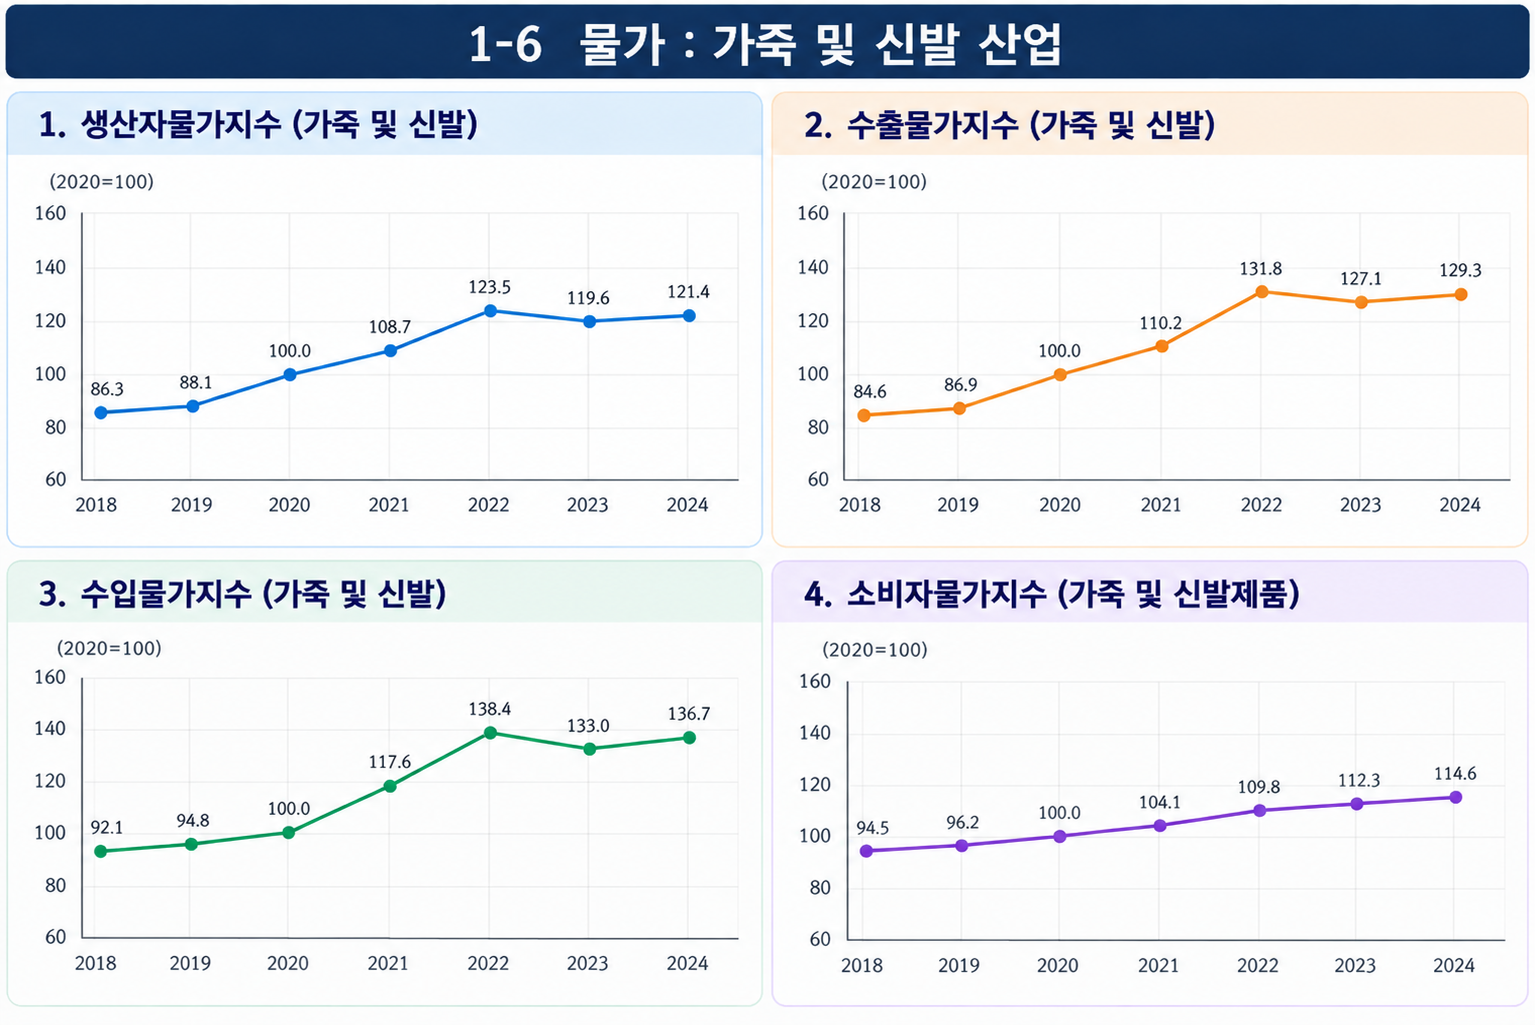
국내 가죽·신발산업의 생산자물가지수는 2020년을 100으로 기준할 때 2018년 86.3에서 2019년 88.1로 소폭 상승한 이후 2021년 108.7, 2022년 123.5로 증가함. 2023년에는 119.6으로 하락하였으나 2024년 121.4로 다시 상승함. 2024년 생산자물가지수는 2020년 대비 21.4% 높은 수준으로, 생산단계의 가격이 전반적으로 상승한 것으로 나타남.
수출물가지수는 2018년 84.6에서 2019년 86.9, 2020년 100.0, 2021년 110.2로 상승하였으며, 2022년에는 131.8로 크게 증가함. 이후 2023년 127.1로 하락하였으나 2024년에는 129.3으로 소폭 상승함. 2024년 수출물가지수는 2020년 대비 29.3% 높은 수준을 기록하였으며, 생산자물가지수보다 높은 상승 폭을 나타냄.
수입물가지수는 2018년 92.1에서 2019년 94.8, 2020년 100.0으로 상승하였으며, 2021년 117.6, 2022년 138.4로 증가함. 2023년에는 133.0으로 하락하였으나 2024년 136.7로 다시 상승함. 2024년 수입물가지수는 2020년 대비 36.7% 높은 수준으로, 생산자물가 및 수출물가보다 큰 상승 폭을 보임.
가죽·신발제품의 소비자물가지수는 2018년 94.5에서 2019년 96.2, 2020년 100.0, 2021년 104.1로 상승하였으며, 2022년 109.8, 2023년 112.3, 2024년 114.6으로 지속적인 증가세를 나타냄. 2024년 소비자물가지수는 2020년 대비 14.6% 상승한 수준으로, 생산자물가와 수출입물가에 비해 상대적으로 완만한 상승 흐름을 보임.
종합적으로 가죽·신발산업의 물가지수는 2020년 이후 전반적인 상승세를 나타내고 있으며, 특히 2022년 생산자물가와 수출입물가의 상승 폭이 크게 나타남. 2023년에는 생산자물가와 수출입물가가 일시적으로 하락하였으나, 2024년에는 다시 상승하는 흐름을 보임. 반면 소비자물가는 2018년부터 2024년까지 지속적으로 상승하면서도 상대적으로 완만한 변화를 나타냄. 이는 가죽·신발산업의 생산 및 수출입 단계와 최종 소비 단계에서 물가 변동의 폭과 흐름에 차이가 있음을 보여줌.
1.7 생산성·경쟁력 — 가죽·신발산업
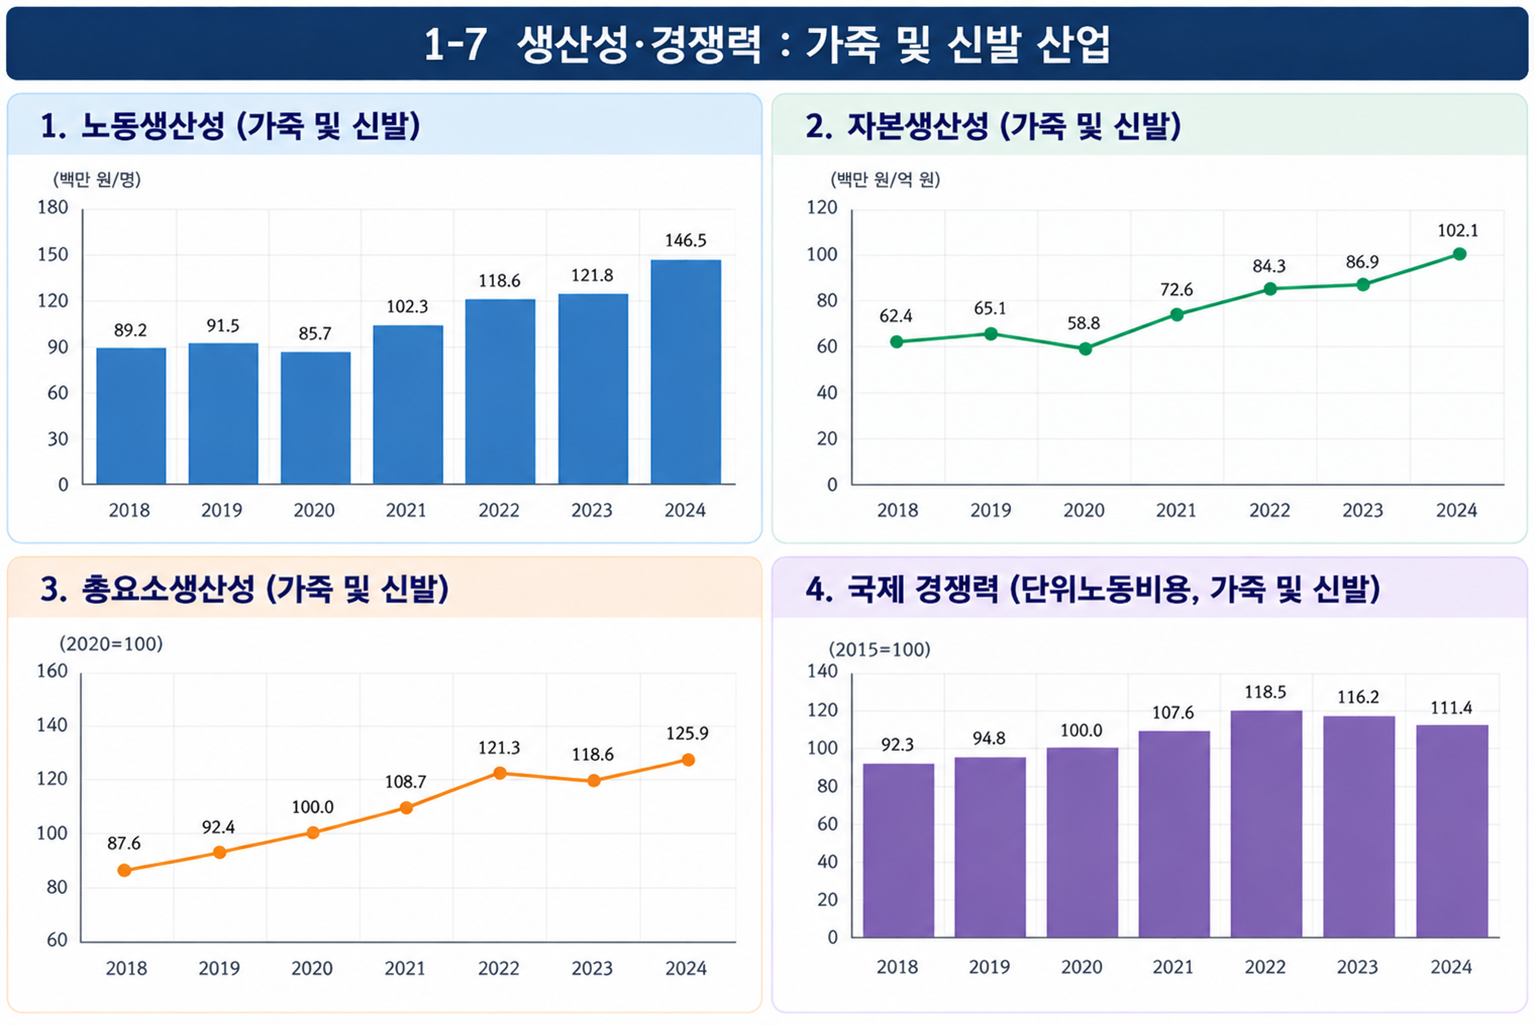
국내 가죽·신발산업의 노동생산성은 2018년 1인당 8,920만 원에서 2019년 9,150만 원으로 증가한 이후 2020년 8,570만 원으로 감소함. 2021년에는 1억 230만 원으로 회복되었으며, 2022년 1억 1,860만 원, 2023년 1억 2,180만 원, 2024년 1억 4,650만 원으로 지속적인 증가세를 보임. 2024년 노동생산성은 2018년 대비 약 64.2% 증가한 수준으로, 노동투입 대비 생산성과 관련된 지표가 전반적으로 개선되는 흐름을 나타냄.
자본생산성은 2018년 62.4에서 2019년 65.1로 상승한 이후 2020년 58.8로 하락함. 이후 2021년 72.6, 2022년 84.3, 2023년 86.9, 2024년 102.1로 증가하는 추세를 보임. 2024년 자본생산성은 2018년 대비 약 63.6% 증가하였으며, 특히 2021년 이후 상승세가 지속되고 있는 것으로 나타남.
총요소생산성은 2020년을 100으로 기준할 때 2018년 87.6에서 2019년 92.4, 2021년 108.7, 2022년 121.3으로 상승함. 2023년에는 118.6으로 소폭 하락하였으나 2024년 125.9로 다시 상승함. 2024년 총요소생산성은 2020년 대비 25.9% 높은 수준으로, 노동과 자본 등 생산요소의 투입을 고려한 생산성 지표에서도 개선 흐름을 나타냄.
국제경쟁력 관련 지표인 단위노동비용지수는 2018년 92.3에서 2019년 94.8, 2020년 100.0, 2021년 107.6, 2022년 118.5로 상승함. 이후 2023년 116.2, 2024년 111.4로 하락하였으나, 2020년 기준 수준보다는 높은 상태를 유지하고 있음. 단위노동비용의 상승은 생산물 한 단위당 노동비용 부담이 증가했음을 의미하며, 다른 조건이 동일할 경우 가격경쟁력에 부담 요인으로 작용할 수 있음.
종합적으로 가죽·신발산업은 2018년부터 2024년까지 노동생산성과 자본생산성, 총요소생산성이 전반적으로 상승하는 흐름을 보임. 특히 2021년 이후 생산성 관련 지표의 개선이 뚜렷하게 나타나고 있으며, 2024년에는 주요 생산성 지표가 조사 기간 중 가장 높은 수준을 기록함. 반면 단위노동비용지수는 2022년까지 상승한 이후 2023년과 2024년 연속 하락하는 모습을 보임. 이는 생산성 개선과 함께 노동비용 부담이 일부 완화되는 흐름을 나타내지만, 단위노동비용은 여전히 기준연도보다 높은 수준에 있어 생산성 향상과 비용경쟁력 확보가 지속적으로 요구되는 상황임.
이일형
지오힐대표/경남정보대학교 신발패션과 겸임교수